Nach einem Autounfall entscheidet sich in wenigen Minuten, wie leicht oder wie mühsam die nächsten Wochen werden. Wer die Unfallstelle richtig sichert, Beweise sammelt und nichts Falsches unterschreibt, bekommt seinen Schaden meist ohne Streit ersetzt. Hier liest du, was du an der Unfallstelle tun musst, wann die Polizei kommen sollte, was in den ersten 24 Stunden zu erledigen ist und welche Rechte du hast, wenn der andere schuld war.
Die ersten Minuten: Anhalten, sichern, helfen
Nach einem Unfall musst du sofort anhalten, die Unfallstelle sichern und dich um Verletzte kümmern. Das steht in § 34 StVO, und wer Verletzten nicht hilft, macht sich nach § 323c StGB strafbar. Die Reihenfolge ist immer dieselbe:
- Warnblinker an, Warnweste an: Zieh die Weste an, bevor du aussteigst, und bring Mitfahrer hinter die Leitplanke oder auf den Gehweg.
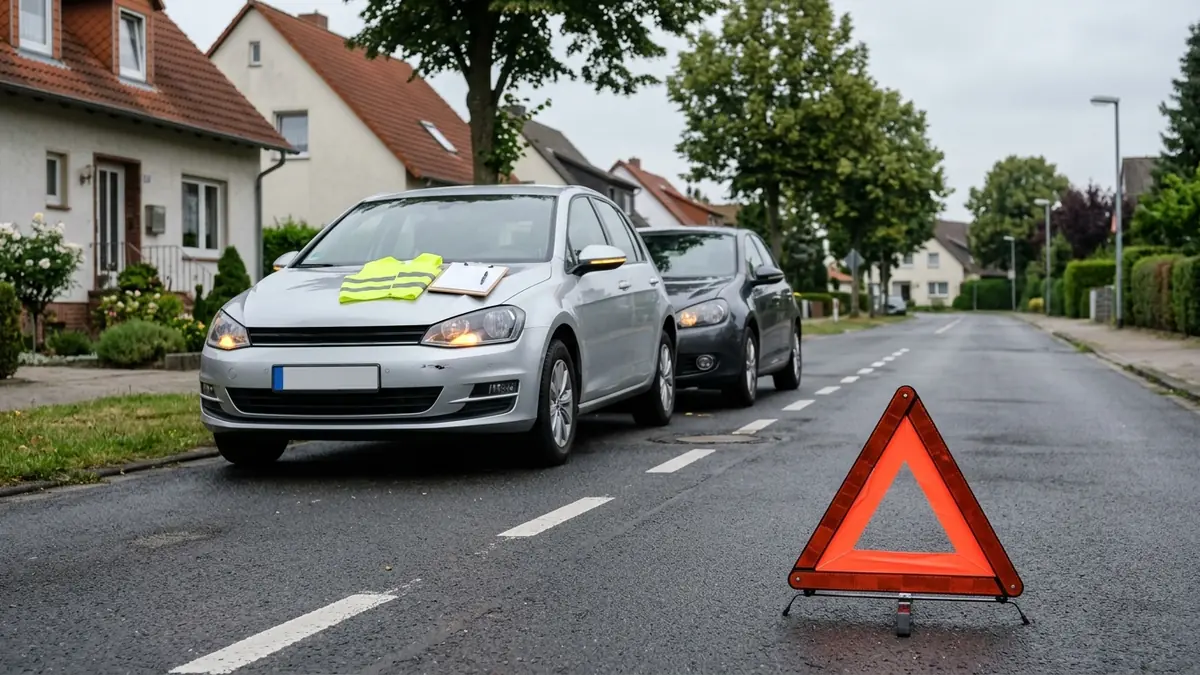
- Warndreieck aufstellen: Innerorts etwa 50 Meter hinter der Unfallstelle, auf der Landstraße etwa 100 Meter, auf der Autobahn mindestens 150 Meter. Vor einer Kurve oder Kuppe stellst du es so auf, dass der nachfolgende Verkehr es rechtzeitig sieht.
- Verletzte versorgen und 112 wählen: Schon bei Schmerzen im Nacken oder Kopf lieber einmal zu oft den Rettungsdienst rufen. Die Polizei erreichst du unter 110.
- Bei kleinem Schaden zur Seite fahren: Ist niemand verletzt und der Schaden gering, musst du die Fahrbahn sofort freimachen (§ 34 Abs. 1 Nr. 2 StVO). Mach vorher zwei, drei schnelle Fotos von der Position der Autos, wenn das ohne Gefahr geht.
Bleib danach an der Unfallstelle. Du musst den anderen Beteiligten sagen, dass du beteiligt warst, und auf Verlangen Name, Anschrift, Führerschein, Fahrzeugschein und deine Versicherung angeben. Wer vorher wegfährt, begeht unerlaubtes Entfernen vom Unfallort (§ 142 StGB). Das gilt auch beim Ausparken: Ein Zettel unter dem Scheibenwischer reicht nicht. Du musst eine angemessene Zeit warten und danach unverzüglich den Halter oder die nächste Polizeidienststelle informieren. Neben dem Strafverfahren droht ein Regress deiner eigenen Kfz-Haftpflicht von bis zu 5.000 Euro (§ 6 Abs. 3 KfzPflVV), und in der Kasko kann der Schutz für diesen Schaden ganz entfallen.
Polizei rufen oder nicht?
Bei einem reinen Blechschaden ohne Verletzte musst du die Polizei nicht rufen. Viele kleine Unfälle regeln die Beteiligten mit dem Europäischen Unfallbericht unter sich, und das funktioniert gut, solange beide sich über den Hergang einig sind. In diesen Fällen solltest du die Polizei trotzdem rufen:
- Jemand ist verletzt, auch nur leicht.
- Der andere will seine Daten nicht herausgeben, hat keinen Führerschein oder keine Fahrzeugpapiere dabei.
- Du vermutest, dass der andere Alkohol getrunken oder Drogen genommen hat.
- Ihr seid euch nicht einig, wer schuld ist, oder der andere ändert seine Darstellung.
- Ein Fahrzeug mit ausländischem Kennzeichen, ein Mietwagen oder ein Firmenwagen ist beteiligt.
- Der Schaden ist hoch, oder ein Fahrzeug muss abgeschleppt werden.
Die Polizei nimmt den Unfall auf, hält Zeugen und Spuren fest und gibt dir ein Aktenzeichen. Damit kann deine Versicherung später die Ermittlungsakte anfordern. Dass einer der Beteiligten dabei ein Verwarnungsgeld bekommt, ist kein Schuldspruch für die Versicherung, wird von ihr aber gelesen.
Beweise sichern, solange alles noch da ist
Was du in den ersten zwanzig Minuten festhältst, lässt sich später nicht mehr nachholen. Bremsspuren verschwinden, Zeugen fahren weiter, und Erinnerungen ändern sich erstaunlich schnell, auch beim Unfallgegner.
- Fotos: Eine Übersicht aus mehreren Richtungen, die Endstellung der Autos, jeden Schaden aus der Nähe, Kennzeichen, Bremsspuren, Splitter, Ampeln und Verkehrszeichen. Lieber fünfzig Fotos zu viel als eines zu wenig.
- Daten des Unfallgegners: Name und Anschrift von Fahrer und Halter, falls das nicht dieselbe Person ist, Kennzeichen, Versicherung mit Versicherungsscheinnummer, Fahrzeugtyp. Ein Foto vom Führerschein und Fahrzeugschein ist am einfachsten, wenn der andere einverstanden ist.
- Zeugen: Name und Telefonnummer, bevor sie weiterfahren. Unbeteiligte Zeugen sind viel wert, weil Aussage gegen Aussage oft auf eine Teilung des Schadens hinausläuft.
- Unfallbericht: Der Europäische Unfallbericht hält Daten und Hergang fest und wird von beiden unterschrieben. Kreuz nur an, was stimmt, und schreib keine Schuldfrage hinein. Mach ein Foto vom ausgefüllten Bogen. Viele Versicherer bieten ihn auch als App an.
- Dashcam: Aufnahmen einer Dashcam dürfen Gerichte als Beweis verwerten (BGH, Urteil vom 15. Mai 2018, VI ZR 233/17). Sichere die Datei, bevor sie überschrieben wird.
Ein Wort zum Schuldanerkenntnis: Sag oder unterschreib nicht, dass du schuld bist, auch wenn es dir in dem Moment offensichtlich vorkommt. "Tut mir leid, ist alles in Ordnung?" ist menschlich und kein Anerkenntnis. "Ich bin schuld, meine Versicherung zahlt das" dagegen schon. Ein Anerkenntnis kostet dich zwar nicht automatisch den Versicherungsschutz (§ 105 VVG), es bindet aber deinen Versicherer nicht. Muss er wegen der wahren Rechtslage weniger zahlen, als du zugesagt hast, kann der Rest an dir hängen bleiben. Ob und zu welchem Teil du haftest, klärt deine Versicherung.
Pass auch auf Abschleppdienste und Gutachter auf, die ungefragt an der Unfallstelle auftauchen. Unterschreib dort keine Aufträge und keine Abtretung deiner Ansprüche. Wenn dein Auto abgeschleppt werden muss, ruf die Notrufnummer deines Kfz-Versicherers oder deines Schutzbriefs an, die steht meist auf der Versicherungskarte oder in der App.
Ein Beispiel: Ananya im Kreisverkehr
Ananya, 34, arbeitet als Softwareentwicklerin in Münster und fährt seit gut einem Jahr ein eigenes Auto. An einem Dienstagmorgen fährt ihr im Kreisverkehr ein Lieferwagen in die Beifahrertür. Der Fahrer steigt aus, entschuldigt sich und schlägt vor, die Sache ohne Polizei zu regeln. Er schreibt ihr eine Telefonnummer und ein Kennzeichen auf einen Zettel und möchte, dass sie auf seinem Formular unterschreibt, dass beide nicht aufgepasst haben.
Ananya unterschreibt nicht. Sie fotografiert die Autos, die Spuren und das Kennzeichen, spricht eine Radfahrerin an, die alles gesehen hat, und ruft die Polizei, weil der Fahrer keine Fahrzeugpapiere dabei hat. Die Beamten nehmen den Unfall auf und geben ihr ein Aktenzeichen.
Am Abend stellt sich heraus, dass das Kennzeichen auf dem Zettel einen Zahlendreher hat. Über den Zentralruf der Autoversicherer findet Ananya mit ihrem Foto trotzdem die Versicherung des Lieferwagens. Weil der Schaden deutlich über der Bagatellgrenze liegt, beauftragt sie einen eigenen Gutachter, lässt in ihrer Werkstatt reparieren und bekommt für die zehn Tage ohne Auto eine Nutzungsausfallentschädigung. Die Kosten trägt die Haftpflichtversicherung des Lieferwagens, ihre eigene Schadenfreiheitsklasse bleibt unberührt.
Die nächsten 24 Stunden: melden und dokumentieren
Wenn das Auto in der Werkstatt oder vor der Tür steht und der erste Schreck vorbei ist, kommt der Papierkram. Das meiste davon geht am selben Abend.
- Gegnerische Versicherung herausfinden: Fehlt dir die Versicherung des anderen oder stimmt etwas nicht, hilft der Zentralruf der Autoversicherer. Mit Kennzeichen, Unfalltag und Unfallland nennt er dir die zuständige Kfz-Haftpflicht. Inland kostenfrei unter 0800 250 260 0, aus dem Ausland unter +49 40 300 330 300 oder online unter zentralruf.de.
- Eigene Versicherung informieren: Die Musterbedingungen des GDV verlangen, dass du jedes Schadenereignis, das zu einer Leistung führen kann, innerhalb einer Woche meldest. Maßgeblich sind die Bedingungen deines Vertrags. Melde den Unfall auch dann, wenn du dich für unschuldig hältst und der andere Ansprüche stellen könnte. Eine Meldung ist noch keine Rückstufung.
- Schaden beim Gegner anmelden: Warst du unschuldig, meldest du deinen Schaden direkt bei der Haftpflichtversicherung des Unfallverursachers an. Gegen sie hast du einen eigenen Anspruch (§ 115 VVG). Schreib sachlich, mit Datum, Ort, Hergang, Aktenzeichen und Fotos. Wie du das aufbaust, steht im Artikel Schadensmeldung richtig schreiben.
- Zum Arzt, wenn etwas weh tut: Nackenschmerzen nach einem Auffahrunfall kommen oft erst am nächsten Tag. Lass dich zeitnah untersuchen. Ein ärztlicher Befund kurz nach dem Unfall ist für Schmerzensgeld und Verdienstausfall viel wert, einer nach drei Wochen kaum.
- Leasinggeber oder Bank informieren: Ist das Auto geleast oder finanziert, verlangen die Verträge meist eine schnelle Meldung, und oft entscheidet der Leasinggeber mit, wie repariert wird.
Der andere war schuld: Das steht dir zu
Bei einem unverschuldeten Unfall muss die Haftpflichtversicherung des Verursachers dich so stellen, als wäre der Unfall nicht passiert (§ 249 BGB). Viele Geschädigte bekommen weniger, als ihnen zusteht, weil sie nicht wissen, was sie verlangen dürfen.
- Eigener Gutachter: Du darfst einen Kfz-Sachverständigen deiner Wahl beauftragen, die Kosten trägt die gegnerische Versicherung. Ausnahme sind Bagatellschäden: Liegt der Schaden erkennbar unter etwa 750 bis 1.000 Euro, halten Gerichte meist einen Kostenvoranschlag für ausreichend. Den Gutachter, den die gegnerische Versicherung schickt, musst du nicht akzeptieren.
- Freie Werkstattwahl: Du entscheidest, wo repariert wird. Angebote der gegnerischen Versicherung, das Auto in eine ihrer Partnerwerkstätten zu bringen, kannst du ablehnen.
- Mietwagen oder Nutzungsausfall: Für die Dauer der Reparatur steht dir ein vergleichbarer Mietwagen zu. Nimmst du keinen, bekommst du eine Nutzungsausfallentschädigung, einen festen Tagessatz je nach Fahrzeugklasse. Mietest du eine Klasse kleiner, zieht die Versicherung keine ersparten eigenen Kosten ab.
- Wertminderung: Ein Auto mit Unfallschaden ist beim Verkauf weniger wert, auch nach einer sauberen Reparatur. Diesen merkantilen Minderwert berechnet der Gutachter mit.
- Pauschale und weitere Kosten: Für Telefon, Porto und Fahrten zahlen Versicherer meist eine kleine Kostenpauschale. Dazu kommen Abschleppkosten, Schmerzensgeld, Verdienstausfall und bei klarer Haftung in der Regel auch ein Anwalt für Verkehrsrecht.
Deine Pflicht ist, den Schaden nicht unnötig groß werden zu lassen (§ 254 BGB). Gib die Reparatur also zügig in Auftrag und miete keinen Wagen, der deutlich teurer ist als deiner. Ist die Schuldfrage nicht eindeutig, teilt die Versicherung den Schaden oft nach Quoten auf, zum Beispiel 70 zu 30. Dann lohnt sich ein Anwalt für Verkehrsrecht besonders, und eine Rechtsschutzversicherung mit Verkehrsrechtsschutz trägt dessen Kosten. Deine Ansprüche verjähren in drei Jahren ab Ende des Unfalljahres.
Du warst schuld: Haftpflicht und Kasko
Hast du den Unfall verursacht, zahlt deine Kfz-Haftpflicht den Schaden des anderen. Deinen eigenen Schaden zahlt nur eine Vollkasko, abzüglich deiner Selbstbeteiligung. Beide Schäden führen in der Regel zu einer Rückstufung deiner Schadenfreiheitsklasse, und zwar getrennt in Haftpflicht und Vollkasko. Hat dein Kaskotarif eine Werkstattbindung, musst du die Reparatur über die Partnerwerkstatt des Versicherers laufen lassen. Sonst kürzt er die Leistung.
Einige Schäden laufen über die Teilkasko und kosten dich keine Schadenfreiheitsklasse: Glasbruch, Sturm, Hagel, Diebstahl und der Zusammenstoß mit Wild. Beim Wildunfall rufst du die Polizei oder den zuständigen Jäger an und lässt dir eine Wildunfallbescheinigung ausstellen. Fotografier das Tier und den Schaden, nimm das Tier aber nicht mit, das wäre Wilderei. Viele ältere Tarife zahlen nur bei Haarwild wie Reh oder Wildschwein, neuere bei Tieren aller Art.
Schaden melden oder selbst zahlen?
Bei kleinen Schäden stellt sich die Frage, ob du die Versicherung überhaupt in Anspruch nehmen solltest. Eine Rückstufung macht deinen Beitrag oft für mehrere Jahre teurer, und in der Summe kann das mehr sein als der Schaden selbst. Rechnen lässt sich das nur mit deinen Zahlen: Frag deinen Versicherer, wie sich dein Beitrag nach dem Schaden in den nächsten Jahren entwickelt, und vergleiche die Mehrkosten mit dem Schadenbetrag.
Melden musst du den Unfall trotzdem fristgerecht. Die Entscheidung, ob du selbst zahlst, kannst du oft später treffen. Viele Versicherer teilen dir nach der Regulierung die Höhe der Entschädigung mit und geben dir eine Frist, meist sechs Monate, um den Betrag zurückzuzahlen. Dann bleibt deine Schadenfreiheitsklasse erhalten. Wie das in deinem Vertrag geregelt ist und ob du einen Rabattschutz hast, steht in deinen Bedingungen. Bist du neu in Deutschland, lies auch, warum deine Fahrerfahrung aus dem Ausland oft nicht angerechnet wird: Die SF-Klassen-Falle für Auswanderer.
Wenn dein Vertrag über mich läuft
Dann schick mir Fotos, Unfallbericht und Aktenzeichen per WhatsApp, E-Mail oder über die simplr-App. Ich schaue mit dir, welche Versicherung zuständig ist, und unterstütze dich, soweit ich kann, dabei, den Schaden richtig und fristgerecht zu melden. Über die Leistung entscheidet der Versicherer. Lehnt er ab, kürzt er oder zieht sich die Regulierung hin, kann ich bei Verträgen in meinem Bestand den Leistungsservice von Maxpool einschalten, ein Ergebnis kann aber niemand versprechen. Was du bei einer Ablehnung selbst tun kannst, steht im Artikel Leistung abgelehnt, und was ich im Schadenfall sonst übernehme, im Artikel zum Schaden-Management.
Der beste Zeitpunkt, deine Kfz-Versicherung anzusehen, ist vor dem Unfall. Prüf, ob die Deckungssumme in der Haftpflicht hoch genug ist, ob deine Kasko eine Werkstattbindung hat, welche Tiere beim Wildschaden versichert sind und ob ein Schutzbrief dabei ist. Leg dir die Notrufnummer deines Versicherers ins Handy und eine Warnweste griffbereit in die Fahrertür.
Checkliste: Autounfall
- Warnblinker an, Warnweste an, Warndreieck in ausreichendem Abstand aufgestellt?
- Verletzte versorgt und bei Bedarf 112 oder 110 gerufen?
- Unfallstelle, Schäden, Kennzeichen und Spuren fotografiert, bevor die Autos bewegt werden?
- Daten von Fahrer, Halter und Versicherung des Gegners sowie Namen und Nummern der Zeugen notiert?
- Kein Schuldanerkenntnis unterschrieben und keine Abtretung an fremde Abschlepper oder Gutachter?
- Unfall innerhalb einer Woche der eigenen Versicherung gemeldet, auch wenn du unschuldig bist?
- Bei Fremdverschulden eigenen Gutachter beauftragt und Mietwagen oder Nutzungsausfall verlangt?
- Bei kleinem Schaden ausgerechnet, ob sich die Rückzahlung an den Versicherer lohnt?