Ausgelaufenes Leitungswasser gehört zu den häufigsten Schäden in der Wohnung, und in einem Mietshaus sind fast immer mehrere Versicherungen beteiligt: deine Hausrat, die Gebäudeversicherung des Vermieters, vielleicht deine Privathaftpflicht oder die des Nachbarn. Wer was zahlt, hängt weniger von der Schuldfrage ab, als viele denken. Hier liest du, welche Versicherung für welchen Teil des Schadens zuständig ist, was du in den ersten Stunden tun solltest und was für Trocknung, Mietminderung und Hotelkosten gilt.
Die Grundregel: Jeder versichert sein Eigentum
Bei einem Wasserschaden in der Mietwohnung wird der Schaden aufgeteilt, und zwar danach, wem die beschädigte Sache gehört. Das klingt banal, erspart dir aber viel Streit, wenn du es von Anfang an im Kopf hast.
- Deine Hausratversicherung: Sie zahlt alles, was du bei einem Umzug mitnehmen würdest, also Möbel, Teppiche, Kleidung, Bücher, Elektronik und Vorräte. Dazu kommen Einbauten, die du als Mieter auf eigene Kosten angeschafft hast, etwa deine Einbauküche oder ein Bodenbelag, den du selbst verlegt hast. Versichert ist der Neuwert, also der Preis für neue Sachen gleicher Art und Güte.
- Die Wohngebäudeversicherung des Vermieters: Sie zahlt das Gebäude und alles, was fest dazugehört: Wände, Decken, Estrich, den Boden des Vermieters, Türen, Rohre, Heizung und Sanitär. Auch die Suche nach dem Leck, das Aufstemmen der Wand und die Trocknung des Mauerwerks laufen über sie. Den Beitrag dafür darf der Vermieter über die Nebenkosten auf dich umlegen (§ 2 Nr. 13 BetrKV).
- Die Privathaftpflicht: Sie kommt nur dann ins Spiel, wenn jemand den Schaden verschuldet hat und einem anderen etwas ersetzen muss (§ 823 BGB). Sie zahlt die Schäden der anderen, nie die eigenen.
Versichert ist in Hausrat und Wohngebäude Leitungswasser, also Wasser, das bestimmungswidrig aus Rohren, Heizungen, Wasch- und Spülmaschinen oder anderen an das Rohrsystem angeschlossenen Geräten austritt. Regenwasser, das durch ein undichtes Dach läuft, Grundwasser im Keller oder Wasser, das bei Starkregen aus dem Abfluss zurückdrückt, gehören nicht dazu. Dafür braucht es den Baustein für Elementarschäden, und der fehlt in vielen Verträgen.
Wer schuld ist, ändert weniger, als du denkst
Die erste Frage nach einem Wasserschaden lautet meist: Wer war es? Für deine eigenen Sachen spielt das kaum eine Rolle. Die Hausrat zahlt, ob du den Schaden verursacht hast, der Nachbar oder niemand. Bei den typischen Fällen sieht es so aus:
- Ein Rohr in der Wand platzt: Niemand ist schuld. Deine Sachen zahlt deine Hausrat, den Rest die Gebäudeversicherung des Vermieters. Der Vermieter haftet für deine Möbel in der Regel nur, wenn er etwas versäumt hat, zum Beispiel einen gemeldeten tropfenden Anschluss nicht reparieren ließ (§ 536a BGB).
- Das Wasser kommt aus der Wohnung über dir: Du meldest deine Sachen trotzdem deiner eigenen Hausrat. Du musst nicht erst klären, ob der Nachbar schuld ist. War er es, holt sich dein Versicherer das Geld später bei ihm oder seiner Haftpflicht zurück (§ 86 VVG).
- Deine Waschmaschine läuft aus: Deine Sachen zahlt deine Hausrat. Den Schaden am Gebäude übernimmt die Gebäudeversicherung des Vermieters. Weil du deren Beitrag über die Nebenkosten mitbezahlst, darf sie dich bei einfacher Fahrlässigkeit nicht in Regress nehmen. Das hat der BGH schon vor Jahren entschieden (Urteil vom 8. November 2000, IV ZR 298/99). Den Schaden in der Wohnung unter dir und Schäden an der Mietsache, die die Gebäudeversicherung nicht trägt, zahlt deine Privathaftpflicht, wenn sie Mietsachschäden einschließt.
- Du lässt die Badewanne volllaufen und gehst einkaufen: Das kann grob fahrlässig sein. Dann darf die Gebäudeversicherung des Vermieters sich das Geld von dir zurückholen, und deine Hausrat darf ihre Leistung kürzen (§ 81 VVG), wenn dein Tarif nicht auf diesen Einwand verzichtet. Die Privathaftpflicht zahlt auch bei grober Fahrlässigkeit, ausgeschlossen ist nur Vorsatz (§ 103 VVG).
Ohne Hausrat bleibst du bei deinen eigenen Sachen in fast allen Fällen auf dem Schaden sitzen. Weder der Vermieter noch seine Versicherung ersetzen dir ein durchnässtes Sofa, wenn niemand schuld ist. Und ohne Privathaftpflicht zahlst du die Schäden beim Nachbarn selbst, wenn deine Spülmaschine undicht war. Für Mieter sind diese beiden Verträge deshalb die Grundausstattung, mehr dazu im Artikel Brauche ich eine Haftpflichtversicherung in Deutschland?
Ein Beispiel: Merles Decke tropft
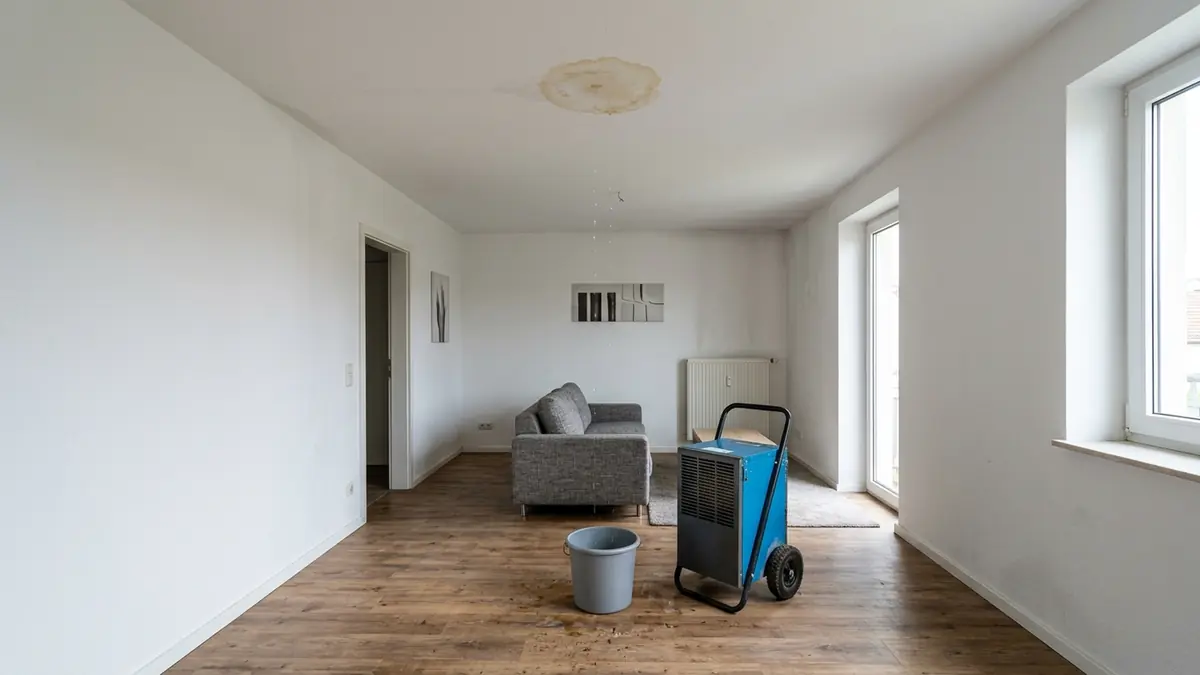
Merle, 31, wohnt zur Miete im zweiten Stock eines Altbaus in Münster. An einem Samstagabend bildet sich ein dunkler Fleck an der Wohnzimmerdecke, kurz darauf tropft es auf ihr Sofa und den Laptop auf dem Couchtisch. In der Wohnung über ihr hat sich der Zulaufschlauch der Waschmaschine gelöst.
Merle klingelt oben, der Nachbar dreht den Wasserhahn zu. Sie stellt einen Eimer unter, schiebt das Sofa zur Seite, fotografiert Decke, Sofa und Laptop und schreibt noch am Abend eine Nachricht an die Hausverwaltung. Am Montag meldet sie den Schaden ihrer Hausratversicherung.
Die Hausrat ersetzt Sofa und Laptop zum Neuwert. Decke, Laminat und die drei Wochen Trocknung zahlt die Gebäudeversicherung des Vermieters, den Strom für die Trockner rechnet Merle mit den fotografierten Zählerständen über die Hausverwaltung ab. Weil das Wohnzimmer in dieser Zeit kaum nutzbar ist, mindert sie die Miete. Ob der Nachbar den Schlauch schlecht angeschlossen hat, müssen die Versicherer untereinander klären, nicht Merle.
Die ersten Stunden: Was du sofort tun solltest
Nach § 82 VVG musst du den Schaden so klein wie möglich halten, und als Mieter musst du den Vermieter unverzüglich über den Mangel informieren (§ 536c BGB). Wer das verschleppt, riskiert, dass er für die Folgeschäden selbst haftet und die Miete nicht mindern darf. In der Praxis heißt das:
- Wasser stoppen: Hauptwasserhahn oder Eckventil zudrehen. Kommt das Wasser von oben, klingel beim Nachbarn. Ist niemand da, ruf die Hausverwaltung oder deren Notdienst an.
- Strom sichern: Läuft Wasser in die Nähe von Steckdosen, Lampen oder Verteilerkästen, schalte die Sicherung für den Raum aus.
- Vermieter informieren: Sofort und am besten schriftlich, per E-Mail oder Nachricht mit Fotos. Die Reparatur des Gebäudes und die Trocknung beauftragt der Vermieter.
- Notfall selbst beheben, wenn niemand erreichbar ist: Ist der Vermieter nicht erreichbar und droht größerer Schaden, darfst du einen Notdienst beauftragen. Die Kosten muss der Vermieter dir ersetzen (§ 536a Abs. 2 BGB). Lass dir Arbeiten und Ursache auf der Rechnung bestätigen.
- Fotografieren, bevor du aufräumst: Decke, Wände, Boden, die Schadenquelle und jede beschädigte Sache. Danach Möbel abrücken, Teppiche hochnehmen, Elektronik vom Strom trennen und trocknen lassen. Beschädigte Sachen wirfst du erst weg, wenn der Versicherer sie gesehen oder freigegeben hat.
- Hausrat melden: Unverzüglich, mit Fotos und einer ersten Liste der beschädigten Sachen. Wie du die Meldung aufbaust, steht im Artikel Schadensmeldung richtig schreiben. Hast du den Schaden selbst verursacht, meldest du ihn auch deiner Privathaftpflicht.
Bei größeren Schäden schickt der Versicherer oft einen Gutachter oder zuerst eine Firma für Leckortung. Was du bei diesem Termin sagen und unterschreiben musst, liest du im Artikel Der Gutachter der Versicherung kommt.
Trocknung, Strom und Schimmel
Nach einem größeren Leitungswasserschaden stehen oft zwei bis vier Wochen lang Bautrockner in der Wohnung. Sie sind laut, heizen den Raum auf und verbrauchen viel Strom. Beauftragt werden sie vom Vermieter oder dessen Versicherer, und die Kosten der Trocknung gehören zum Gebäudeschaden. Das gilt auch für den Strom, der über deinen Zähler läuft. Fotografiere den Zählerstand, wenn die Geräte aufgestellt werden, und noch einmal, wenn sie abgeholt werden. Viele Trocknungsfirmen notieren die Laufzeit oder den Verbrauch ihrer Geräte im Protokoll. Mit beidem forderst du die Mehrkosten beim Vermieter an.
Schalte die Geräte nicht eigenmächtig ab, weil sie stören. Bleibt die Wand feucht und bildet sich Schimmel, wird es schnell teuer, und der Versicherer fragt, wer die Trocknung unterbrochen hat. Siehst du nach dem Abbau trotzdem dunkle Flecken oder riecht es muffig, melde das sofort beim Vermieter. Schimmel als Folge eines versicherten Wasserschadens gehört zum Schaden. Schimmel durch zu wenig Lüften dagegen nicht, und genau darüber wird später gern gestritten. Fotos mit Datum aus der Zeit der Trocknung helfen dir dabei.
Mietminderung und Hotelkosten
Ist deine Wohnung durch den Schaden weniger nutzbar, ist die Miete kraft Gesetzes gemindert, solange der Mangel besteht (§ 536 BGB). Der Vermieter muss dafür nicht schuld sein. Wie hoch die Minderung ist, hängt davon ab, wie stark du beeinträchtigt bist: Ein feuchter Fleck im Flur ist etwas anderes als ein Wohnzimmer, in dem drei Wochen lang Trockner laufen. Gerichte haben bei laufender Trocknung je nach Umfang oft zwischen 10 und 30 Prozent für angemessen gehalten, bei einer unbewohnbaren Wohnung bis zu 100 Prozent. Hast du den Schaden selbst verursacht, darfst du nicht mindern.
Behalte nicht einfach einen Betrag ein, den du für richtig hältst. Ist die Minderung zu hoch, gerätst du mit der Miete in Rückstand. Sicherer ist es, die volle Miete unter Vorbehalt zu zahlen, dem Vermieter das schriftlich mitzuteilen und die zu viel gezahlte Miete später zurückzufordern. Bei Unsicherheit helfen ein Mieterverein oder deine Rechtsschutzversicherung, wenn sie den Mietrechtsschutz enthält.
Ist die Wohnung gar nicht mehr bewohnbar, zahlen viele Hausrattarife Hotel- oder Unterbringungskosten, meist für eine begrenzte Zahl von Tagen und bis zu einem Tagessatz. Dazu kommen in vielen Tarifen Kosten für Transport und Lagerung deiner Möbel, wenn sie während der Sanierung raus müssen. Sprich das vorher mit dem Versicherer ab und heb alle Belege auf.
Und wenn du Vermieter bist?
Als Vermieter musst du die Wohnung wieder in einen vertragsgemäßen Zustand bringen (§ 535 Abs. 1 BGB), auch wenn noch nicht geklärt ist, ob und wie viel deine Versicherung zahlt. Melde den Schaden deiner Wohngebäudeversicherung sofort, beauftrage Leckortung und Trocknung und halte den Mieter über die Termine auf dem Laufenden. Viele Verträge zahlen zusätzlich den Mietausfall, wenn die Wohnung nach einem versicherten Schaden unbewohnbar ist, meist für bis zu zwölf Monate.
Hat der Mieter den Schaden nur leicht fahrlässig verursacht, darfst du ihn nach der Rechtsprechung des BGH nicht direkt in Anspruch nehmen, wenn deine Gebäudeversicherung den Schaden deckt und er den Beitrag über die Nebenkosten mitbezahlt. Du musst dich dann an deine Versicherung halten. Gehört die Wohnung zu einer Eigentümergemeinschaft, läuft der Schaden am Gemeinschaftseigentum über die Gebäudeversicherung der Gemeinschaft, die die Verwaltung abgeschlossen hat.
Wenn dein Vertrag über mich läuft
Dann schick mir die Fotos und eine kurze Beschreibung per WhatsApp, E-Mail oder über die simplr-App. Ich schaue mit dir, welche deiner Versicherungen zuständig ist, und unterstütze dich, soweit ich kann, dabei, den Schaden richtig und fristgerecht zu melden. Über die Leistung entscheidet der Versicherer. Lehnt er ab, kürzt er oder zieht sich die Regulierung hin, kann ich bei Verträgen in meinem Bestand den Leistungsservice von Maxpool einschalten, ein Ergebnis kann aber niemand versprechen. Was ich im Schadenfall sonst übernehme, steht im Artikel zum Schaden-Management.
Der beste Zeitpunkt, deine Verträge anzusehen, ist vor dem Schaden. Prüf, ob deine Hausratversicherung eine ausreichende Versicherungssumme hat (dazu der Artikel zur Unterversicherungs-Falle) und ob deine Privathaftpflicht Mietsachschäden und Schäden durch Leitungswasser ohne niedrige Grenze abdeckt.
Checkliste: Wasserschaden in der Mietwohnung
- Ist das Wasser abgestellt und der Strom im betroffenen Raum gesichert?
- Hast du den Vermieter oder die Hausverwaltung sofort und schriftlich mit Fotos informiert?
- Sind Schadenquelle, Decke, Wände, Boden und alle beschädigten Sachen fotografiert, bevor du aufräumst?
- Hast du deine eigenen Sachen deiner Hausrat gemeldet, auch wenn das Wasser vom Nachbarn kam?
- Hast du den Schaden selbst verursacht und deshalb auch deiner Privathaftpflicht gemeldet?
- Sind die Zählerstände zu Beginn und Ende der Trocknung fotografiert?
- Zahlst du die Miete unter Vorbehalt und hältst fest, wie lange die Wohnung eingeschränkt nutzbar war?